从严审核进口器械,国产高端器械仍需突破!
医疗资讯网了解到,全球医疗器械行业是多学科交叉、知识密集、资金密集型高技术产业,具有高壁垒、集中度高的特点,是一个国家制造业和高科技发展水平的标准之一。 目前美国是医疗器械最主要的市场和制造国,占全球......
医疗资讯网了解到,全球医疗器械行业是多学科交叉、知识密集、资金密集型高技术产业,具有高壁垒、集中度高的特点,是一个国家制造业和高科技发展水平的标准之一。
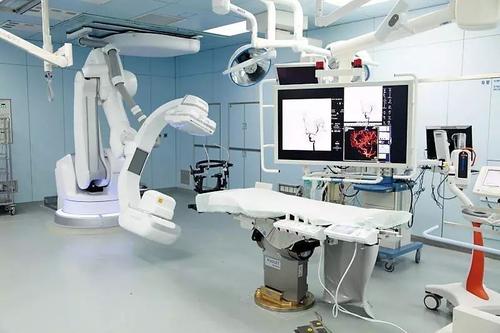
目前美国是医疗器械最主要的市场和制造国,占全球医疗器械市场约40%市场份额。欧洲是全球医疗器械第二大市场和制造地区,占全球医疗器械市场约30%市场份额。
德国和法国是欧洲医疗器械的主要制造国,法国是仅次于德国的欧洲第二大医疗器械制造国,也是欧洲主要医疗器械出口国。
日本是全球一个重要的医疗器械制造国,基于其工业发展基础,日本在医疗器械行业的优势主要体现在医学影像领域。
根据前瞻产业研究院数据,进入2018年,中国医疗器械行业市场规模突破5000亿元,达到了5250亿元,同比增长18%。
虽然国产医疗器械进步较快,但是在高端产品领域仍然需要进一步取得突破。
前瞻产业研究院分析,现阶段我国医疗器械市场的基本构成为高端产品占比25%,中低端产品占比75%;而国际医疗器械市场中的医疗器械产品基本构成为高端产品所占份额一般为55%,中低端产品占45%。
并且在占我国医疗器械25%的高端产品市场中,70%由外资占领,这70%的外资企业在医学影像设备和体外诊断等技术壁垒较高的领域,市场占有率超过80%,而我国医疗器械企业主要生产中低端品种。
中国产业信息网也分析称,医疗器械产业的利润很大程度上来自新品(尤其是独家产品),而老产品由于市场同类产品太多,竞争过于激烈,故有时厂商只能降价销售以维持生计。
而新产品则情况不同,由于市场缺乏同类产品的竞争,创新型医疗器械产品肯定能卖个好价钱。这就是为何医疗器械行业需要投入巨资开发新品。
相关文章
广告位